핵심부터 말씀드리면, 1년 전만 해도 '조정기'에 들어설 거라던 미국 에너지저장장치(ESS) 시장이 올해 2분기 저장용량 기준 역대 최대 설치량을 기록했습니다. 우드맥킨지는 앞으로 5년간 연간 설치량이 50% 넘게 늘 것으로 전망을 끌어올렸고, 그 배경에는 AI 데이터센터의 전력 수요와 남아도는 전기차 배터리 라인이 함께 있습니다. 국내 배터리 3사 입장에서는 수요와 공급 양쪽에서 동시에 신호가 켜진 셈입니다.
출력은 줄었는데 저장량은 역대 최대입니다
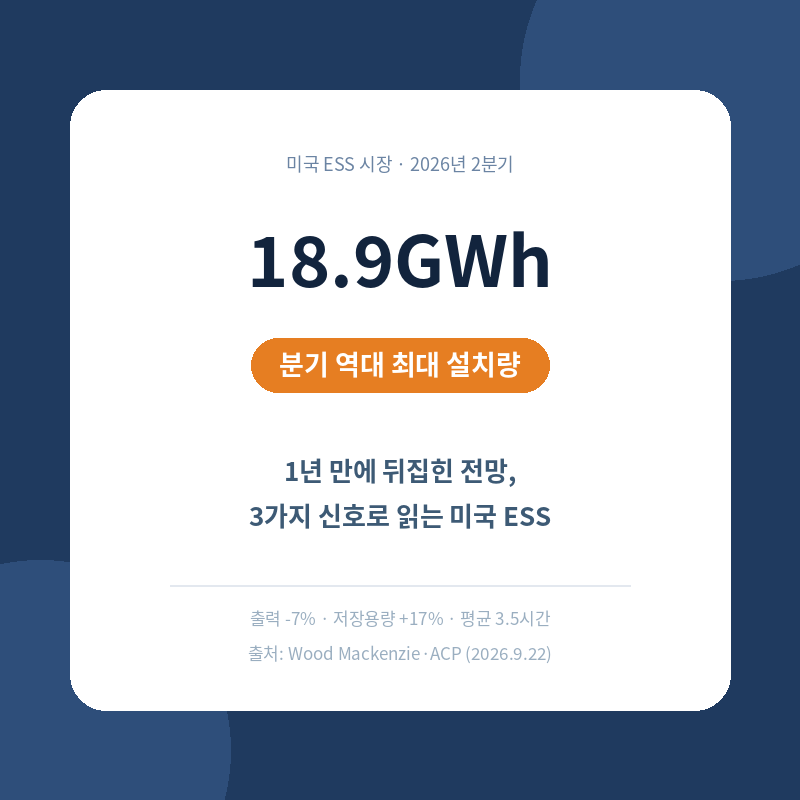
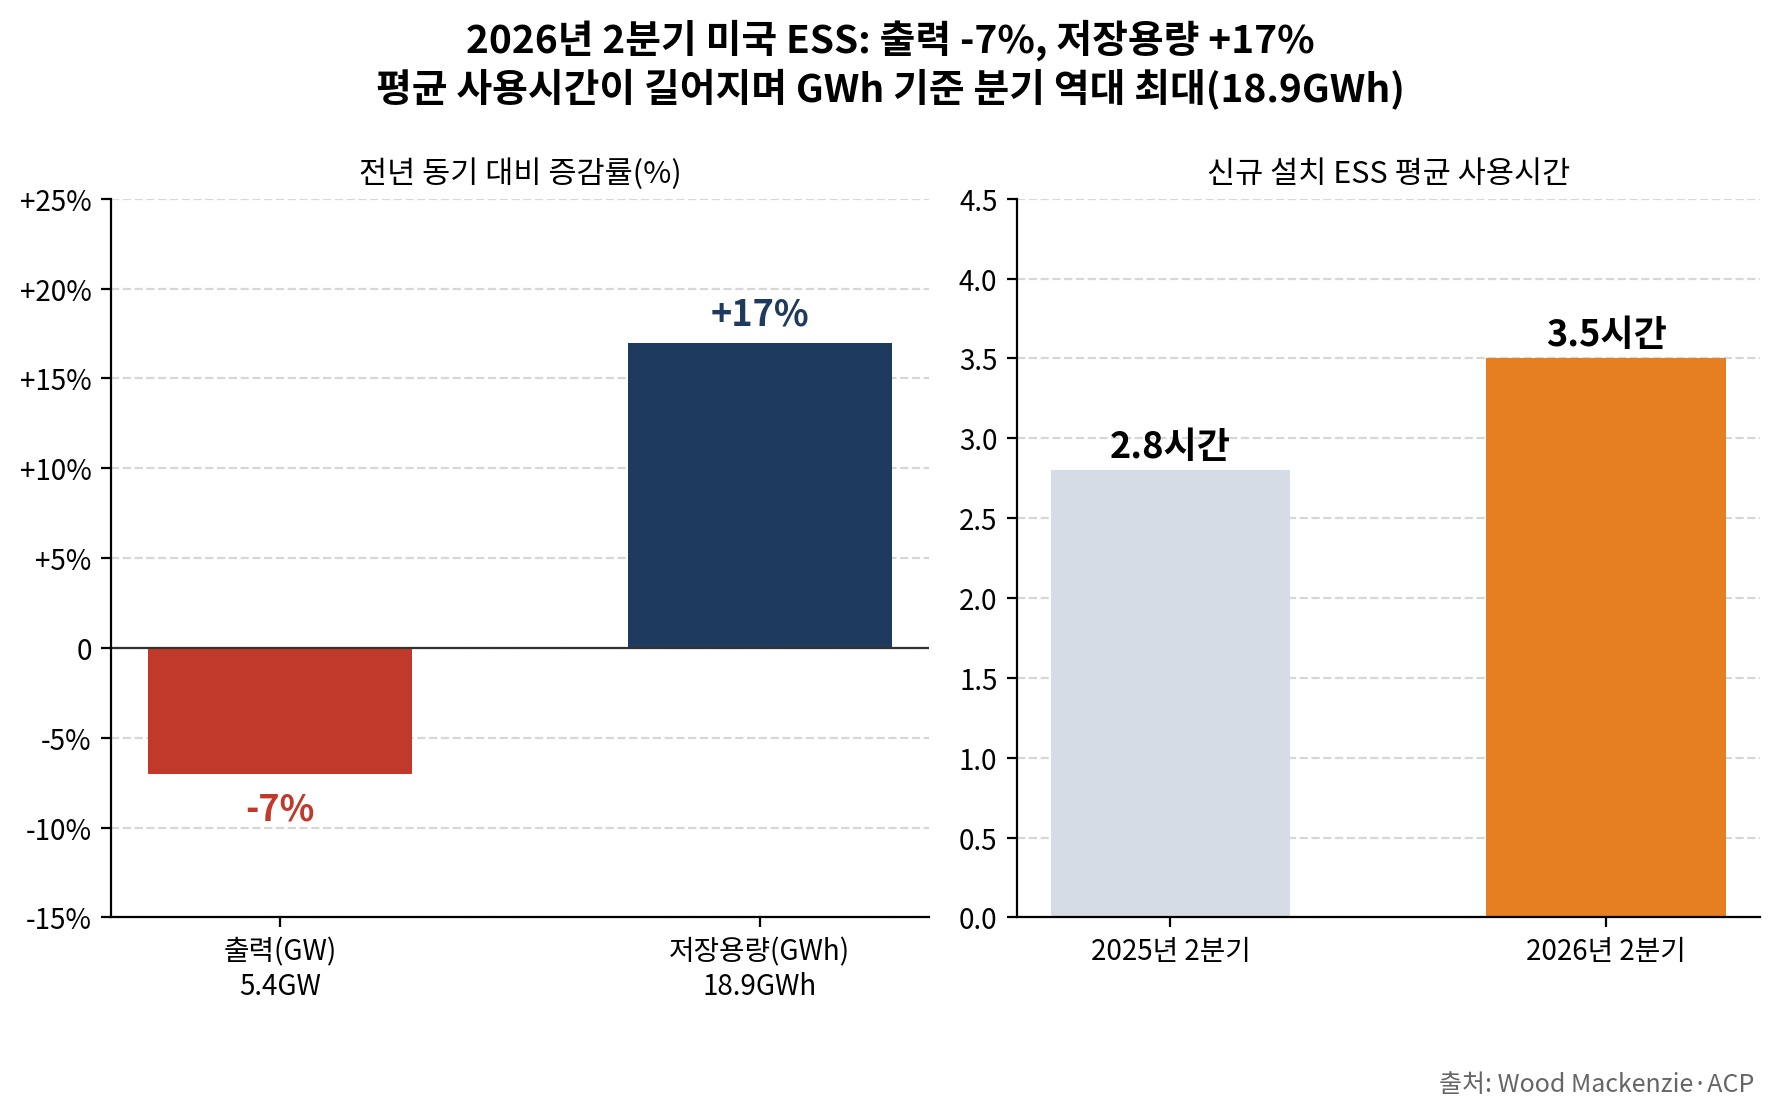
미국청정전력협회(ACP)와 우드맥킨지가 9월 22일 발표한 '미국 에너지저장 모니터' 보고서를 보면, 올해 2분기 미국에 새로 설치된 배터리 에너지저장장치(BESS)는 5.4GW/18.9GWh입니다. 이 중 18.9GWh는 분기 기준 역대 최대치입니다.
다만 숫자를 둘로 나눠 보면 결이 다릅니다. 저장용량(GWh)은 1년 전보다 17% 늘었지만, 출력(GW)은 오히려 7% 줄었습니다. 두 숫자가 반대로 움직인 이유는 평균 사용시간입니다. 새로 깔린 ESS의 평균 사용시간이 지난해 2분기 2.8시간에서 올해 2분기 3.5시간으로 길어졌습니다.
GW와 GWh가 헷갈린다면 물탱크를 떠올리면 쉽습니다. GW는 수도꼭지 굵기, 즉 한 번에 얼마나 세게 내보내느냐이고, GWh는 탱크 크기, 즉 얼마나 많이 담아두느냐입니다. 꼭지 굵기는 그대로인데 탱크가 커진 설비가 늘었다는 뜻입니다. 첫 번째 신호가 여기 있습니다. 시장이 '얼마나 세게'보다 '얼마나 오래'에 돈을 쓰기 시작했다는 점입니다.
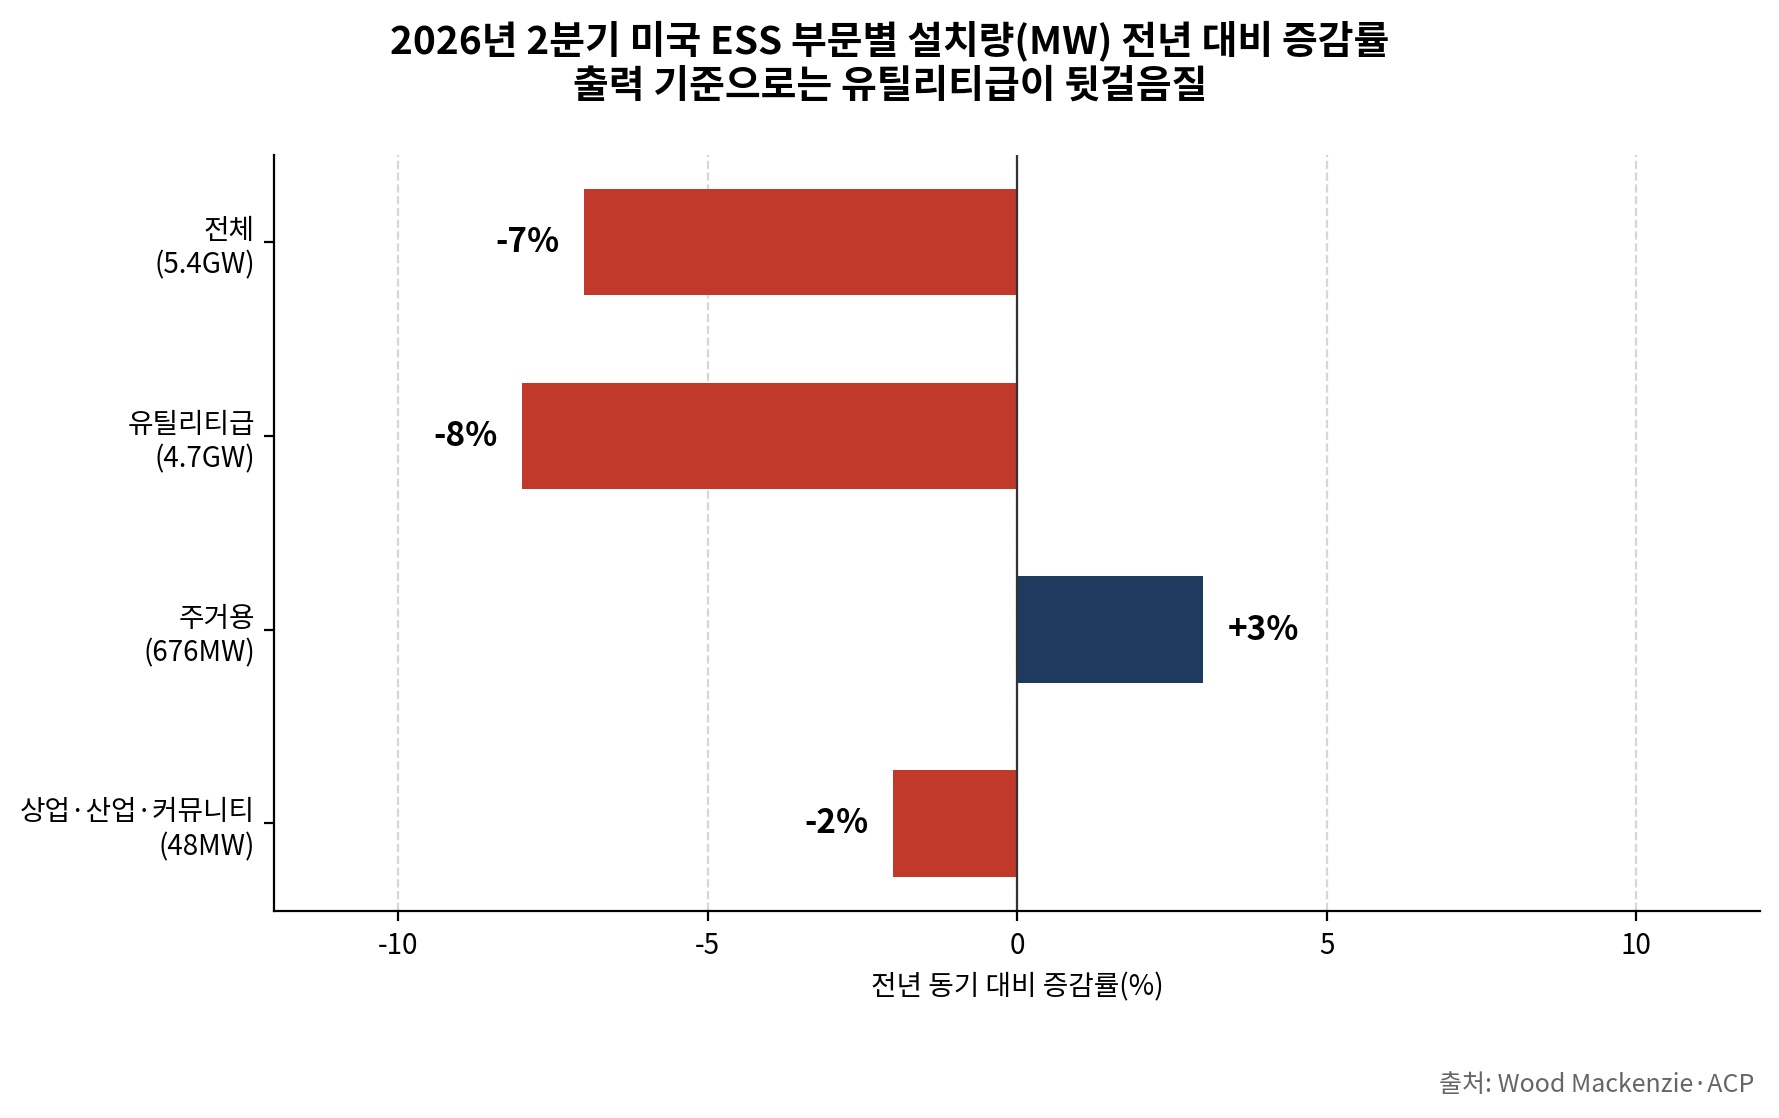
부문별로는 전력회사용인 유틸리티급이 4.7GW/17.6GWh로 대부분을 차지했습니다. 출력 기준으로는 전년 동기보다 8% 줄었지만, 상반기 전체로 보면 5% 늘었습니다. 우드맥킨지는 올해 연간 설치량도 지난해와 비슷한 수준이 될 것으로 봤습니다. 지난해가 연간 18.9GW로 전년보다 52% 급증한 역대 최대 해였다는 점을 감안하면, 높은 기저에서 버텨낸 셈입니다.
참고: [AI 데이터센터가 끌어올린 美 ESS…5년 뒤 연간 설치량 50%↑]
AI 데이터센터가 끌어올린 美 ESS…5년 뒤 연간 설치량 50%↑ - 디일렉(THE ELEC)
미국 에너지저장장치(ESS) 시장 성장세가 당초 예상을 뛰어넘었다. 지난해 세제 혜택 축소와 공급망 불확실성으로 시장 성장이 둔화할 것이라는 전망이이 우세했다.
www.thelec.kr
참고: [U.S. Energy Storage Market Posts Record 18.9 GWh in Q2]
U.S. Energy Storage Market Posts Record 18.9 GWh in Q2 as Longer-Duration Systems Drive Growth
The U.S. energy storage market installed a record 18.9 GWh of battery energy storage systems in Q2 2026, driven by a shift toward longer-duration storage systems and stronger residential energy capacity. Energy market growth went up 17% year-over-year (y-o
www.woodmac.com
전망을 뒤집은 건 데이터센터와 남는 전기차 라인입니다
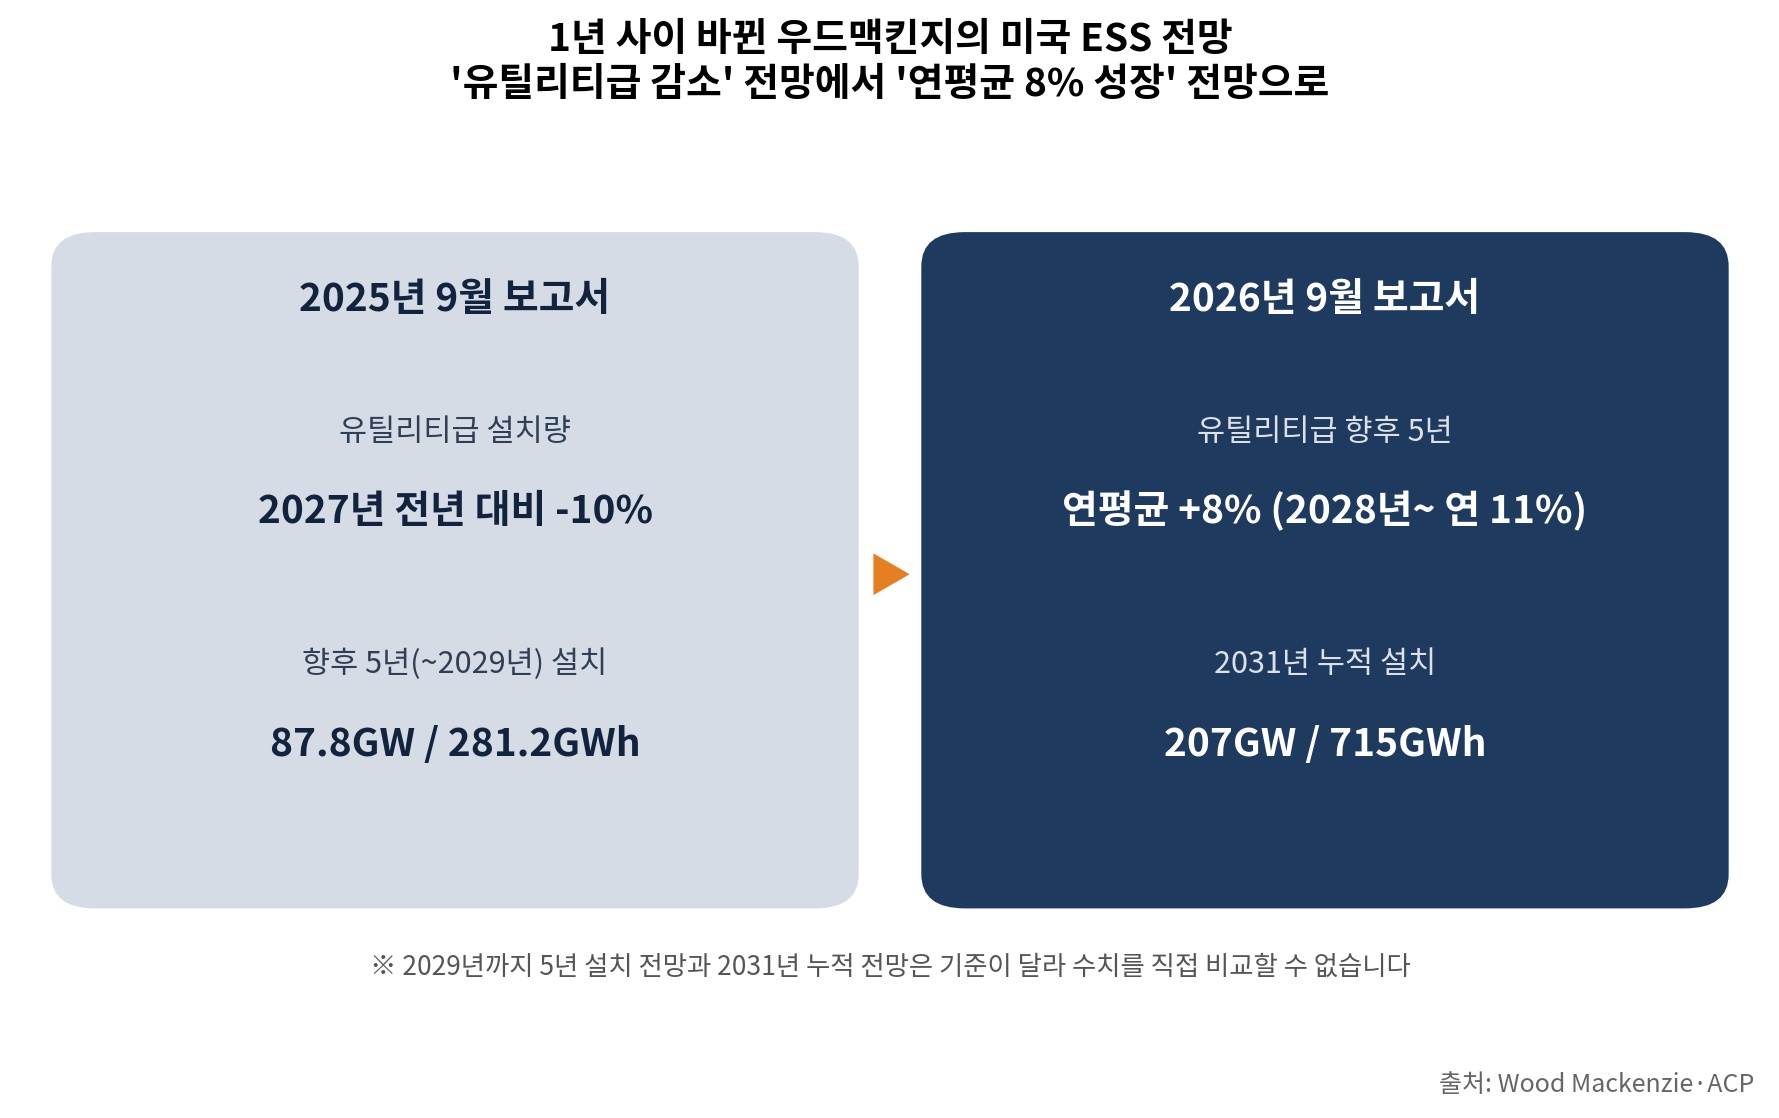
1년 전 분위기는 지금과 정반대였습니다. 우드맥킨지는 지난해 9월 보고서에서 유틸리티급 ESS 설치량이 2027년에 전년보다 10% 줄어들 것으로 봤고, 향후 5년 설치 전망도 87.8GW/281.2GWh 수준으로 제시했습니다. 세제 혜택 요건이 까다로워지고 공급망이 불확실하다는 이유였습니다.
이번 보고서에서는 유틸리티급이 향후 5년간 연평균 8% 성장하고, 2026~2031년 사이 새로 설치될 유틸리티급 물량만 130GW/534GWh를 넘을 것으로 내다봤습니다. 2031년 누적 설치량 전망은 207GW/715GWh입니다. 다만 작년 전망은 2029년까지의 5년 설치량이고 이번 전망은 2031년 누적치라, 두 숫자를 나란히 놓고 몇 배라고 계산하는 건 맞지 않습니다. 비교할 수 있는 건 방향이 '감소'에서 '성장'으로 바뀌었다는 점입니다.
나머지 두 신호는 전망을 바꾼 요인에서 나옵니다.
두 번째 신호는 수요 쪽, AI 데이터센터입니다. 발전소와 송전망은 짓는 데 수년이 걸리지만 ESS는 상대적으로 빨리 깔 수 있습니다. 우드맥킨지 앨리슨 피니 연구원은 하이퍼스케일러들이 전력망 연결에서 병목을 겪는 만큼, 유틸리티급 ESS가 데이터센터에 전력을 빠르게 대는 수단이 될 것이라고 설명했습니다.
세 번째 신호는 공급 쪽, 전기차 수요 둔화입니다. 역설적이게도 전기차가 예상보다 덜 팔리면서 미국 현지 배터리 공장에 빈 라인이 생겼고, 배터리 업체들이 이 라인을 ESS용으로 돌리고 있습니다. 우드맥킨지 글로벌 에너지저장 총괄인 앨리슨 와이스도 전기차 둔화가 ESS에는 예상치 못한 순풍이 됐다고 평가했습니다. 무역 규제로 미국산 셀의 가치가 커지는 시점과 맞물렸다는 설명입니다.
참고: [US 'installations will not reach 2025 levels until 2029': Wood Mac]
US annual battery storage installations 'will not reach 2025 levels again until 2029': Wood Mac
According to a report from Wood Mackenzie Power & Renewables and ACP, annual installations will not reach 2025 levels again until 2029.
www.energy-storage.news
'역대 최대'를 그대로 받아들이기엔 걸리는 대목도 있습니다
우선 이번 기록은 저장용량 기준입니다. 출력 기준으로는 전체가 7%, 유틸리티급이 8% 줄었고, 우드맥킨지는 그 이유로 핵심 시장의 포화를 꼽았습니다. 주거용은 676MW로 3% 늘었지만, 상업·산업·커뮤니티(CCI) 부문은 48MW로 2%가량 줄었습니다. 해외 에너지 매체 일각에서도 GWh 헤드라인만 보고 계통 연계나 용량 조달 규모를 잡으면 계산이 틀어진다는 지적이 나왔습니다.
둘째, 성장은 당장이 아니라 2028년부터입니다. 우드맥킨지 스스로도 무역 제한 가능성 등 공급망 병목 때문에 유틸리티급이 2026~2027년에는 정체를 겪을 수 있다고 적었습니다. 성장이 재개되는 시점은 미국 내 셀 생산이 본격화되는 2028년으로, 이후 2031년까지 연평균 11% 성장을 예상했습니다. 주거용 시장은 세액공제 폐지 영향으로 올해 4% 줄어들 것으로 봤습니다.
셋째, 전망 자체의 변동성입니다. 같은 기관의 전망이 1년 만에 감소에서 성장으로 바뀌었다는 건, 데이터센터 투자 속도나 정책 변수에 따라 다시 바뀔 수도 있다는 뜻으로 읽힙니다. 이 부분은 보고서가 아니라 제 해석입니다.
참고: [US Storage Hit a Record 18.9 GWh in Q2 as Installed Power Capacity Fell 7 Percent]
US Storage Hit a Record 18.9 GWh in Q2 as Installed Power Capacity Fell 7 Percent
US battery storage installed a record 18.9 GWh in Q2 2026 while installed power capacity fell 7 percent and average duration reached 3.5 hours.
mgrid.org
K배터리 3사에게 진짜 관건은 가동률입니다
국내 3사는 모두 미국 전기차 라인을 ESS용 리튬인산철(LFP) 배터리로 돌리는 중입니다.
| 회사 | 미국 ESS 관련 움직임 |
| LG에너지솔루션 | 북미 5개 거점에서 ESS 생산, 연말까지 북미 ESS용 LFP 생산능력 50GWh 이상 목표, ESS 수주잔고 약 140GWh(2025년 말 기준) |
| 삼성SDI | 스텔란티스 합작 스타플러스 에너지(SPE) 라인 4개 중 3개를 ESS용 LFP에 활용 계획, 이후 시너지셀즈로 확대 |
| SK온 | 조지아 공장(SKBA)에서 ESS용 LFP 생산, 8월 네오볼타 파워와 2027~2031년 9GWh 공급계약, 추가 9GWh 협력 추진 |
디일렉은 올해 4분기부터 3사 모두 북미에서 ESS용 LFP를 생산하게 되고, 2028년 이후 3사 합산 생산능력이 연간 100GWh를 넘을 것으로 내다봤습니다.
그런데 생산능력과 실적 사이에는 간극이 있습니다. LG에너지솔루션은 1분기에 영업손실 2,078억 원을 냈는데, 주요 고객사 물량 감소와 함께 북미 ESS 생산기지 확대에 따른 초기 안정화 비용이 원인으로 거론됐습니다. 라인을 바꾸는 데도 비용이 든다는 뜻입니다.
제가 쟁점으로 보는 건 타이밍입니다. 3사의 전환 라인이 본격 가동되는 시기와, 우드맥킨지가 유틸리티급 정체 가능성을 언급한 2026~2027년이 겹칩니다. 여기에 유틸리티급 배터리 시스템 가격이 2분기 kW당 916달러로 1년 새 2% 내렸습니다. 가격 하락은 수요에는 좋지만 공급자에게는 판가 부담이 될 수 있습니다. 반대로 무역 규제로 미국산 셀 가치가 커진다면 현지 생산 체제를 먼저 갖춘 쪽이 유리해집니다. 결국 수주잔고라는 숫자보다 북미 라인이 실제로 얼마나 돌아가는지가 성적표가 될 것으로 봅니다.
참고: [LG에너지솔루션, 美 랜싱 공장 가동…북미 ESS '5대 거점' 완성]
LG에너지솔루션, 美 랜싱 공장 가동…북미 ESS ‘5대 거점’ 완성
LG에너지솔루션이 미국 미시간주 랜싱 공장을 본격 가동하며 북미 배터리 생산 거점을 확대하고 에너지저장장치(ESS) 시장 공략에 속도를 낸다.전기차 수요 둔화에 대응해 ESS로 사업 포트폴리오
www.ezyeconomy.com
참고: [SK온, 美 ESS 배터리 9GWh 수주…ESS 사업 확대 속도]
SK온, 美 ESS 배터리 9GWh 수주…ESS 사업 확대 속도
SK온이 미국 에너지저장장치(ESS) 시장에서 9GWh 규모의 대형 배터리 공급계약을 확보했다. 전기차용 배터리에 이어 ESS용 리튬인산철(LFP) 배터리로 사업 영역을 넓히며 북미 시장 공략에 속도를 낸
www.dailian.co.kr
LG에너지솔루션 북미 사업으로 기사회생하나, 김동명 2분기 연속 적자 뒤 찾아온 ESS배터리 계약
LG에너지솔루션이 2026년 들어 3개월 만에 대규모 에너지저장장치(ESS)배터리 수주를 재개했다. 김동명 LG에너지솔루션 대표이사 사장은 1분기에 2천억 원 규모의 영업손실이라는 다소 아쉬운 실적
www.huffingtonpost.kr
앞으로 챙겨봐야 할 일정
- 10월 중: 배터리 3사 3분기 실적 발표 시즌. ESS 매출 비중과 북미 라인 가동 관련 코멘트 확인
- 2026년 4분기: 3사 모두 북미 ESS용 LFP 생산 체제 진입 (디일렉 보도 기준)
- 연내: SK온·네오볼타 파워 추가 9GWh 별도 계약 체결 여부
- 연말: LG에너지솔루션 북미 ESS용 LFP 생산능력 50GWh 목표 달성 여부
- 12월경: 우드맥킨지·ACP 다음 분기 보고서(3분기 설치량). 지난해 같은 보고서는 12월 중순에 나왔습니다
- 2028년: 우드맥킨지가 유틸리티급 성장 재개 시점으로 본 해
그래서 지금 뭘 점검해야 할까요
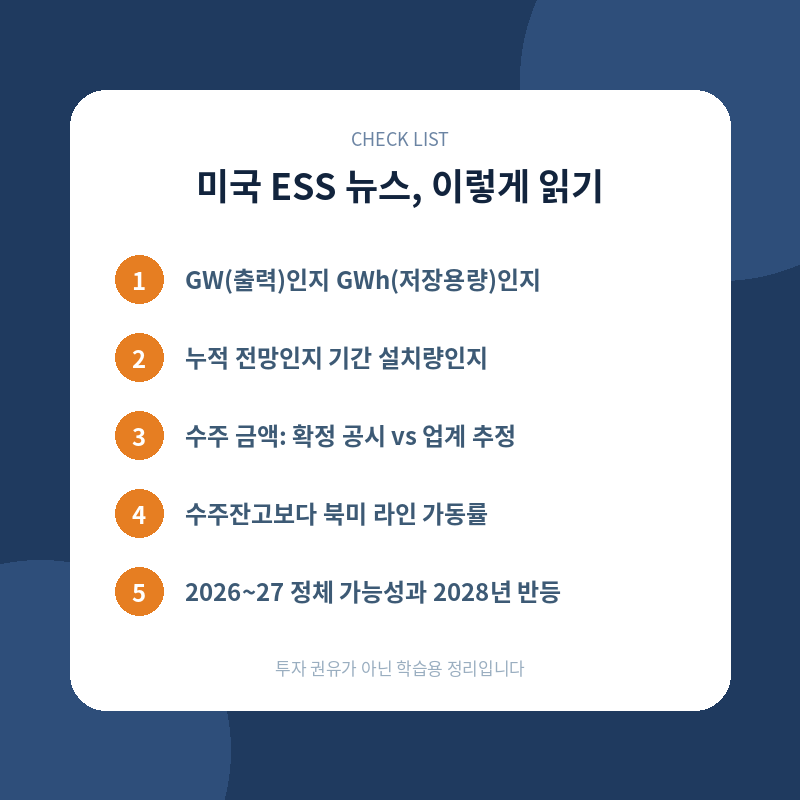
- ESS 기사에 나온 숫자가 **GW(출력)**인지 **GWh(저장용량)**인지 먼저 확인합니다. 같은 분기에도 방향이 반대일 수 있습니다.
- 전망치가 누적인지 특정 기간 설치량인지, 기준 연도는 언제인지 봅니다.
- 수주 금액이 확정 공시인지 업계 추정인지 구분합니다. 예컨대 SK온 네오볼타 계약의 1조 5천억 원은 회사가 밝힌 금액이 아니라 업계 추산입니다.
- 실적 발표에서는 수주잔고보다 북미 ESS 매출과 라인 가동 상황에 대한 설명에 주목합니다.
- 미국 무역 규제·배터리 조달 요건 관련 뉴스가 나오면 2026~2027년 정체 가능성이 커지는지 줄어드는지 확인합니다.
마치며
이번 보고서에서 제 눈에 가장 오래 걸린 숫자는 18.9GWh가 아니라 2.8시간에서 3.5시간으로 늘어난 평균 사용시간이었습니다.
우드맥킨지는 사용시간이 길어진 이유를 '자원 적정성', 쉽게 말해 전력 수요가 몰리는 시간대에 버틸 용량을 확보하려는 수요로 설명합니다. 저는 이걸 ESS의 역할이 바뀌는 장면으로 읽었습니다. 잠깐 출력을 보태는 보조 설비에서, 수요가 몰리는 시간대를 몇 시간씩 떠받치는 공급원 쪽으로 옮겨가고 있다는 것입니다. 그렇다면 앞으로 시장을 볼 때도 GW보다 GWh, 그리고 사용시간 추이를 함께 봐야 할 것 같습니다.
하나 더 흥미로운 건, 전기차가 덜 팔려서 생긴 빈 라인이 ESS 성장의 발판이 됐다는 역설입니다. 한 산업의 부진이 다른 산업의 공급 기반이 되는 셈인데, 이 구조가 2028년 이후에도 이어질지, 아니면 전기차 수요가 돌아올 때 두 사업이 라인을 두고 다시 경쟁하게 될지는 계속 지켜볼 생각입니다.
Disclaimer
-본 블로그의 게시물은 단순 의견 및 기록용도이며, 매수-매도 등 투자권유를 의미하지 않습니다.
-해당 게시물의 내용은 언론보도, 관련 리포트 등을 참고하여 작성자 본인이 판단하여 작성한 자료로 전문성을 담보하지 않으며 제시된 자료들이 사실과 일치하지 않을 수 있습니다.
-해당 게시물의 내용은 어떠한 경우에도 게시물을 읽은 사람의 투자결과에 대한 법적 책임 등의 판단 근거로 사용될 수 없습니다. 매매에 따른 손실은 거래 당사자의 책임입니다.
'경제' 카테고리의 다른 글
| 산재 과징금 '영업이익 5%', 숫자로 따져본 3가지 쟁점 (2) | 2026.10.04 |
|---|---|
| 삼성전자 우선주 소각 논쟁, 26.7% 할인이 던진 3가지 질문 (1) | 2026.10.03 |
| 앤스로픽 IPO 투자설명서가 남긴 3가지 신호 (1) | 2026.10.01 |
| 의무공개매수 본회의 보류, 쟁점은 '50%+1주'가 아니라 '선행매수'입니다 (2) | 2026.09.30 |
| 솔리다임 美 IPO설, 개정 상법 아래 '중복상장' 첫 시험대가 된 이유 (2) | 2026.09.29 |


